Wettanbieter ohne Steuer: Die Steuer zahlt immer der Anbieter – entscheidend ist, ob Sie sie sehen
 Available in US
30. Oktober 2026, geprüft gegen die Whitelist der Gemeinsamen Glücksspielbehörde der Länder in Halle (Saale).
Wer nach einem Wettanbieter ohne Steuer sucht, sucht nach etwas, das es in dieser Reinform nicht gibt. Die Sportwettensteuer wird in Deutschland seit dem 1. Juli 2012 erhoben, und sie trifft nicht den Spielenden. Schuldner ist der Veranstalter der Wette. Genau darin liegt der Stoff dieses Vergleichs: Zwischen Schuldnerschaft und Spürbarkeit liegt ein Spielraum, den jedes Haus für sich ausfüllt. Ob der Einsatz unangetastet bleibt, die Quote gekappt wird oder der Gewinn schrumpft, bestimmt nicht das Gesetz, sondern die Wettregel eines einzelnen Anbieters.
Das ist unangenehm für jede Kampagne, die mit „0 % Wettsteuer“ wirbt. Der Betrag fällt an, immer. Zu klären ist allein, an welcher Stelle des Wettscheins er auftaucht und ob Sie ihn überhaupt zu sehen bekommen.
Zehn Anbieter, vier Methoden: der Vergleich im Überblick
Die Ausgangslage ist bei allen zehn Häusern gleich. Jedes besitzt eine Sporterlaubnis der Gemeinsamen Glücksspielbehörde der Länder und steht auf der Whitelist nach § 9 Abs. 8 GlüStV. Damit ist die Steuer für jeden von ihnen eine Betriebsausgabe, über deren Weitergabe er selbst entscheidet.
Was auseinanderläuft, ist die Methode. Vier Umgangsformen sind in Deutschland zu beobachten, und jede trifft den Kunden an einer anderen Stelle:
- Selbsttragen ohne sichtbaren Abzug. Der Anbieter zahlt die Steuer aus seiner Marge. Einsatz und Quote bleiben unverändert.
- Quotenabschlag. Die Steuer wird in den Preis eingerechnet; der Buchmacher zahlt rechnerisch weniger zurück, als die ungekürzte Quote hergäbe.
- Abzug vom Gewinn. Die Steuer wird erst nach einem Treffer vom Bruttogewinn einbehalten.
- Gesonderter Ausweis. Die Steuer steht als eigener Posten auf dem Wettschein, neben Einsatz, Spiel und System.
Vom Standpunkt des Kunden ist der gesonderte Ausweis die redlichste Variante und der Quotenabschlag die undurchsichtigste. Ein ausgewiesener Posten lässt sich nachrechnen. Ein Abschlag im Preis verschwindet dort, wo Vergleichbarkeit ohnehin schwerfällt.
Wer die Steuer schuldet – und warum sie trotzdem an Ihrem Ertrag hängt
Der Mechanismus steht in §§ 16 bis 25 des Rennwett- und Lotteriegesetzes. Der Satz beträgt 5,3 % der Bemessungsgrundlage, und diese Grundlage ist der Einsatz nach Abzug der Steuer selbst. Hier liegt der Punkt, an dem viele Übersichten schief werden. Es sind nicht 5,3 % des eingezahlten Betrags, sondern rund 5,03 %; die Division 5,3 durch 105,3 ergibt diesen Wert. Wer den Einsatz als Basis nimmt und 5,3 % aufschlägt, landet bei einem höheren wirksamen Satz, als die Zahl suggeriert.
Schuldner ist nach § 19 der Veranstalter. Nicht der Kunde, nicht der Kontoinhaber, nicht der Spielende. Die Steuer verlässt also niemals als eigener Vorgang das Konto des Wettenden. Sie sitzt in der Preiskalkulation des Anbieters, und die Frage lautet nur, ob dieser sie an einer sichtbaren Stelle durchreicht.
Mit dieser Feststellung zerlegt sich die Werbebotschaft selbst. „0 % Wettsteuer“ ist keine Aussage über das Steuerrecht, sondern eine Aussage darüber, dass das Haus die Steuer aus seiner Marge begleicht. Es begleicht sie trotzdem.
Wie vier Häuser die Steuer auf dem Wettschein behandeln
Die Bandbreite wird dort greifbar, wo Anbieter ihre Methode offenlegen. Winamax wirbt auf seiner Website mit dem Slogan „0% Wettsteuer und die besten Quoten“ und trägt die Steuer damit ausdrücklich selbst. Bei ODDSET heißt es, weder der Einsatz noch der Gewinn der Spielenden werde mit einem Steuerabzug belegt, Gewinne würden auf den kompletten Einsatz ohne jeden Abzug ausgezahlt. Ebenfalls Selbstträgerschaft, nur ohne werblichen Beisatz.
Interwetten geht den anderen Weg. Das Unternehmen gibt in seinen Allgemeinen Geschäftsbedingungen im Abschnitt G.8 an, die Sportwettensteuer nach dem Rennwett- und Lotteriegesetz selbst zu tragen, und nimmt zum Ausgleich bei Wetten einen Quotenabschlag in Höhe von 5,3 % vor. Im Gewinnfall wird die Auszahlungsquote und damit der Wettgewinn um 5,3 % reduziert; Cash-Out-Gewinne sind ausgenommen. Vom Einsatz wird nach den AGB nichts abgezogen.
Sportingbet wählt eine dritte Konstruktion. Die Wettregeln des Anbieters nennen eine Steuer von „5% des Wetteinsatzes“ nach § 17 des Rennwett- und Lotteriegesetzes und halten bei gewonnenen Wetten 5 % des Bruttogewinns – also des Einsatzes multipliziert mit der Quote – vom Gewinn ein. Das ist ein Abzug nach dem Treffer, und er wirkt anders als ein Quotenabschlag vorher, auch wenn beide Prozentzahlen harmlos klingen.
Betway nennt die Wettsteuer im abschließenden Prüfschritt des Wettscheins als eigenen Posten neben den ausgewählten Spielen und dem jeweiligen Wettsystem. Wettarena erklärt in seinen spielrelevanten Informationen, dass außer dem Wetteinsatz sowie der gesondert ausgewiesenen Steuer – 5,3 % auf den Einsatz abzüglich der Steuer (rund 5 % des eingezahlten Betrags) – keine weiteren Kosten für die Teilnahme an einer Sportwette anfallen.
Fünf Häuser, fünf Formulierungen. In keiner davon wird der Betrag null.
Grundlagen der Sportwettensteuer: Die Basis entscheidet, nicht der Prozentsatz
rechtsla
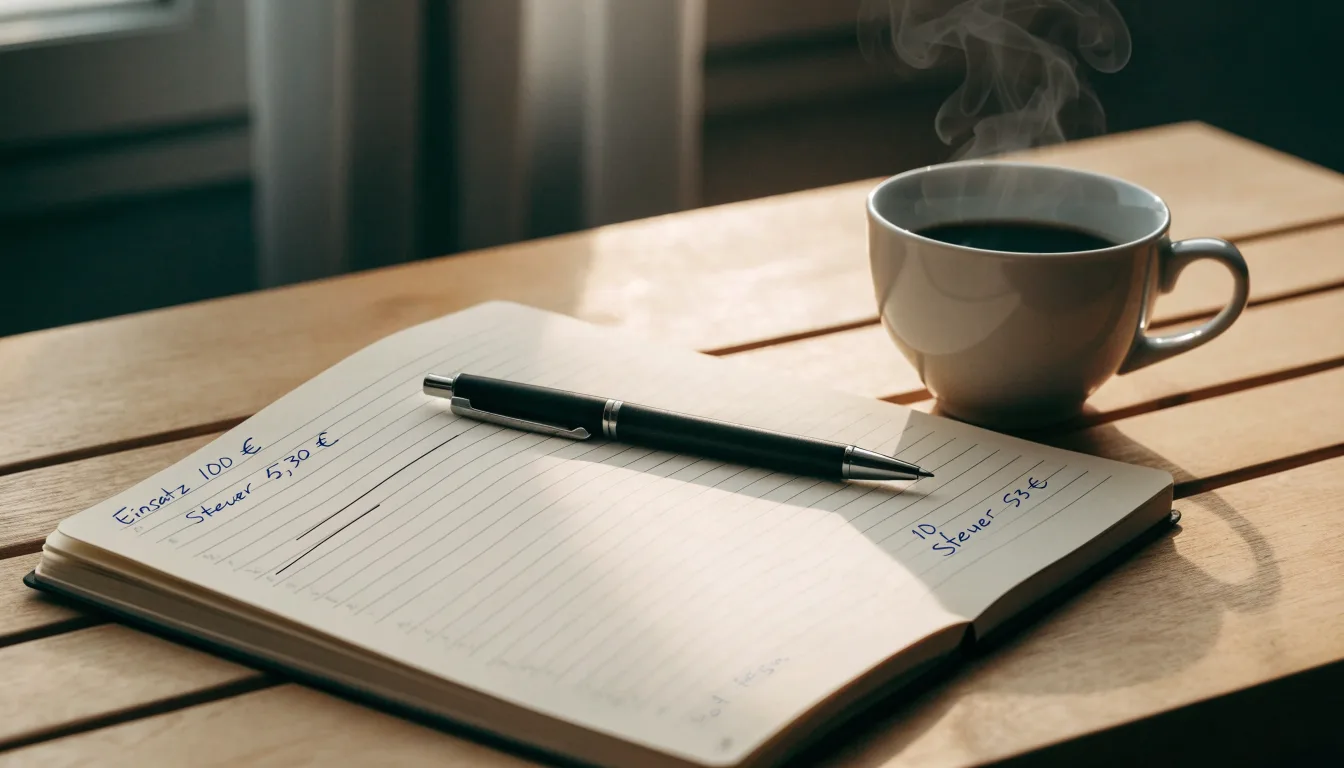
Ein Missverständnis zieht sich durch fast jede Diskussion über Wettanbieter ohne Steuer, und es betrifft die Bemessungsgrundlage. Die 5,3 wird regelmäßig auf den Einsatz angewandt, obwohl sie auf eine Basis gehört, aus der die Steuer bereits herausgerechnet ist. Das klingt nach Rechthaberei und ist der Grund, warum zwei Angebote auf demselben Spiel unterschiedlich günstig wirken können.
Der Unterschied lässt sich an einer gewöhnlichen Wette zeigen. Angenommen, 100 € gehen auf eine Begegnung mit der Quote 2,00, und der Anbieter verfährt nach der gesetzlichen Nettomethode auf den Einsatz. Dann liegt die Last des Veranstalters bei rund 5,37 €, weil die Basis der Betrag ist, der nach Abzug der Steuer von den 100 € übrig bleibt – und 5,3 % davon ergeben diese Summe. Entscheidend ist der wirksame Satz auf den eingezahlten Betrag: rund 5,03 %, nicht die 5,3, die das Gesetz für die Bemessungsgrundlage nennt.
Diese Unterscheidung ist keine Fingerübung für Steuerberater. Wer beide Zahlen verwechselt, überschätzt die Belastung des Anbieters und unterschätzt zugleich, wie stark ein Quotenabschlag durchschlägt. Im Abschnitt „Was eine Wette über 100 € bei Quote 2,00 tatsächlich einbringt“ wird sie an einem konkreten Wettschein noch einmal aufgenommen.
Seit wann die Steuer gilt und wohin das Aufkommen läuft
Die Steuer wird seit dem 1. Juli 2012 erhoben. Sie ist damit älter als der Glücksspielstaatsvertrag in seiner heutigen Fassung und deutlich älter als die Whitelist, auf der die hier besprochenen Häuser stehen.
Die Einnahmen aus Sportwetten gingen im Jahr 2023 gegenüber dem Vorjahr um 5,2 % auf 409 Millionen Euro zurück. Zehn Jahre zuvor, 2013, hatten sie 189 Millionen Euro betragen; die Einnahmen von 2023 lagen damit 116,8 % höher als ein Jahrzehnt zuvor. Die Bewegung verläuft also nicht geradlinig: ein Rückgang in einem einzelnen Jahr, ein kräftiger Anstieg über das Jahrzehnt.
Zum Vergleich: Die gesamten Steuereinnahmen aus Glücksspiel in Deutschland betrugen 2023 rund 2,48 Milliarden Euro, ein Minus von 3,6 % gegenüber dem Vorjahr. Die Lotteriesteuer machte mit rund 1,77 Milliarden Euro etwa 71 % dieses Aufkommens aus. Sportwetten sind steuerlich also ein relevanter, aber keineswegs der größte Block des Glücksspielmarkts.
Warum das Gesetz die Umlage dem Anbieter überlässt
Das Rennwett- und Lotteriegesetz bestimmt, wer die Steuer schuldet, aber nicht, wie sie in die Preisgestaltung einfließt. Diese Lücke ist kein Versehen. Sie ist ein Wettbewerbsparameter, und sie wirkt genau so. Zwei Anbieter mit identischer Erlaubnis und identischem Steuersatz können unterschiedliche Quoten auf dasselbe Spiel stellen, weil der eine die Steuer aus der Marge nimmt und der andere sie in den Preis einrechnet.
Daraus folgt zweierlei. Ein Quotenvergleich zwischen zwei Buchmachern ist erst dann vollständig, wenn bekannt ist, welche Methode der jeweilige Anbieter verwendet. Und: Ein Haus, das die Steuer trägt, finanziert sie aus einer ohnehin dünnen Marge – was bedeutet, dass es diesen Vorteil an anderer Stelle zurückholen kann oder will.
Die Marge selbst ist keine Erfindung unseriöser Häuser. Sie steckt in jedem Quotensatz und ergibt sich aus dem Kehrwert der Einzelwahrscheinlichkeiten aller Ausgänge eines Marktes. Was der Buchmacher davon behält, ist die Differenz zum Auszahlungsanteil. Wer die Steuer trägt, bezahlt sie aus diesem Anteil.
Spielerschutz bleibt unberührt: Was „0 % Wettsteuer“ nicht ändert
Steuerfrage und Schutzfrage liegen auf verschiedenen Ebenen, und es lohnt, sie auseinanderzuhalten. Ein Anbieter, der mit „0 % Wettsteuer“ wirbt, ändert das Verlustrisiko nicht, und er ändert keine der geltenden Grenzen. Wer ein Haus wegen einer solchen Botschaft wählt, wählt es wegen eines Preisvorteils – nicht wegen eines Schutzniveaus.
Die Grenzen gelten unabhängig davon. Die Teilnahme ist ab 18 Jahren möglich. Pro Anbieter ist ein Konto mit vollständiger Verifizierung vorgesehen; vor der Verifizierung darf ein Haus höchstens 72 Stunden Spiel erlauben, mit einem Einzahlungslimit von 100 € und ohne Auszahlungen. Das Einzahlungslimit liegt nach § 6c Abs. 1 GlüStV standardmäßig bei 1.000 € pro Kalendermonat über alle Anbieter hinweg, durchgesetzt über die LUGAS-Limitdatei.
Ein Anbieter, dessen Erlaubnis es vorsieht, kann für eine einzelne Person ein höheres Limit setzen – bis zu 10.000 €, und 10.000 bis 30.000 € für höchstens 1 % seiner aktiven Spieler –, aber nur bei nachweisbarer wirtschaftlicher Leistungsfähigkeit. Eine Selbsterklärung genügt dafür nicht. Eine Absenkung gilt sofort, eine Anhebung erst nach sieben Tagen.
Parallelspiel ist untersagt. OASIS ist das bundesweite Sperrsystem und wird bei der Registrierung und beim Login abgefragt. Eine Selbstsperre dauert mindestens drei Monate, wenn der Spielende einen Zeitraum nennt, andernfalls mindestens ein Jahr. Der Panikbutton löst eine sofortige 24-Stunden-Sperre aus.
Für Zahlungen gilt § 6b Abs. 4 GlüStV: zulässig sind nur Zahlungen von einem Zahlungskonto im eigenen Namen bei einem nach dem Geldwäschegesetz verpflichteten Institut, anonyme Zahlungsmittel sind nicht erlaubt. Das ist der Mechanismus, der Krypto und anonyme Prepaid-Karten aus dem lizenzierten deutschen Wettmarkt heraushält. Welche Zahlungsmarken ein Anbieter akzeptiert, ist seine eigene Angelegenheit und nur aus seinen Bedingungen ablesbar.
Gelder der Spielenden liegen auf einem insolvenzgeschützten Treuhandkonto. Bei Kontoschließung wird das Guthaben innerhalb von fünf Werktagen ohne Gebühren ausgezahlt.
Nichts davon ändert ein Quotenabschlag. Nichts davon ändert eine Werbeaussage.
Die Rechtslage: Whitelist, Erlaubnis und der Unterschied zu Offshore-Angeboten
Die Gemeinsame Glücksspielbehörde der Länder mit Sitz in Halle (Saale) ist die Aufsichtsbehörde nach dem GlüStV 2021, in Kraft seit dem 1. Juli 2021. Sie erteilt die bundesweite Erlaubnis für das Veranstalten und Vermitteln von Sportwetten im Internet nach § 9a Abs. 1 Nr. 3 und § 27f Abs. 1 GlüStV und überwacht und ahndet Verstöße nach § 28a. Die Steuer ist Sache des Finanzamts, nicht der Behörde.
Der einzige belastbare Test für eine Erlaubnis ist die offizielle Whitelist nach § 9 Abs. 8 GlüStV. Der Stand vom 2. Oktober 2026 umfasst 30 Einträge: 27 Inhaber mit einer Sportwetten-Erlaubnis, davon zwei zusätzlich mit Pferdewetten, und drei Inhaber ausschließlich für Pferdewetten. Jede gelistete Domain ist eine .de-Domain, aber eine .de-Domain allein beweist nichts.
Eine erste Erlaubnis läuft fünf Jahre nach § 4c Abs. 1. Die Whitelist weist nur Erteilungsdaten aus, niemals ein Enddatum. Und nur die unter der Sporterlaubnis gelistete Domain nimmt Sportwetten an; die Slots-, Poker- oder Casino-Erlaubnisse eines Inhabers sind andere Genehmigungen mit anderen Regeln.
Was in Deutschland überhaupt gewettet werden darf
Erlaubt sind feste Wetten auf den Ausgang eines Ereignisses oder eines Abschnitts davon sowie auf Vorkommnisse während des Ereignisses, als Einzel- oder Kombinationswette nach § 21 Abs. 1 GlüStV. Dazu kommt: nur Wettarten, die die GGL zugelassen hat, das Sportwettprogramm nach § 21 Abs. 5.
Live-Wetten sind nach § 21 Abs. 4 eingeschränkt. Während eines laufenden Ereignisses sind nur Wetten auf das Endergebnis oder auf das nächste Tor, den nächsten Satz oder eine ähnliche Komponente in Sportarten zulässig, in denen solche Ereignisse selten sind. Das nächste Tor im Fußball ist erlaubt, der nächste Satz im Tennis ebenfalls. Der nächste Punkt im Tennis und der nächste Korb im Basketball sind es nicht.
Ausgeschlossen sind Veranstaltungen, an denen überwiegend Minderjährige oder Amateure teilnehmen – nach der Praxis der GGL zählt Fußball unterhalb der 3. Liga zum Amateurbereich –, ferner manipulationsanfällige Wetten und Wetten auf Regelverstöße oder deren Sanktionierung nach § 21 Abs. 1a. Wetten auf gesellschaftliche oder politische Ereignisse sind nicht zulässig. E-Sport ist nach Angaben der GGL nicht wettbar, da E-Sport nicht als Sport anerkannt ist; lizenziertes E-Sport-Wetten existiert in Deutschland nicht. Gewinne werden erst nach dem offiziellen Ende des Ereignisses ausgezahlt. Ein gesetzliches Höchstlimit pro Wette gibt es im Sportwettenbereich nicht.
Cash-Out ist gesetzlich nicht geregelt. Es ist eine Funktion des jeweiligen Anbieters, und nur als solche lässt es sich beschreiben.
Illegal ohne Erlaubnis: was Offshore-Seiten fehlt
Wer in Deutschland Sportwetten anbietet, ohne eine deutsche Erlaubnis zu besitzen, veranstaltet unerlaubtes Glücksspiel nach § 4 Abs. 1 GlüStV. Eine Lizenz aus Curaçao, Anjouan oder Malta hat in Deutschland keine Bedeutung. Die GGL hat am 17. September 2026 Verbraucherinnen und Verbraucher ausdrücklich vor der Teilnahme an illegalen Angeboten „wie etwa Platincasino“ gewarnt.
Offshore-Seiten sind weder an OASIS noch an LUGAS angebunden. Daraus folgen konkrete Konsequenzen für den, der dort spielt: kein prüfbarer Sperrmechanismus, kein Einzahlungslimit, das über alle Anbieter greift, keine deutsche Aufsicht, an die man sich wenden könnte. Höhere Limits sind dort möglich, weil niemand sie begrenzt – was im ersten Moment nach Freiheit aussieht und im zweiten nach fehlendem Schutz.
Strafrechtlich steht das Veranstalten nach § 284 StGB unter Strafe, bis zu zwei Jahren Freiheitsstrafe oder Geldstrafe, die Werbung dafür bis zu einem Jahr. Die Teilnahme nach § 285 StGB bis zu sechs Monaten oder Geldstrafe. Verfolgungen einzelner Spielender sind nicht belegt. Weder Freibrief noch Drohkulisse.
Die Durchsetzung läuft über Untersagungsverfügungen, Zahlungs- und Netzwerkblockaden nach § 9. Zivilgerichte haben in mehreren Fällen Anbieter ohne deutsche Erlaubnis zur Rückzahlung von Einsätzen verurteilt, und die Frage ist vom Bundesgerichtshof zum EuGH gewandert. Der BGH legte dem Gerichtshof am 25. Juli 2024 unter dem Aktenzeichen I ZR 90/23 die Frage vor, ob die Dienstleistungsfreiheit einer Nichtigkeit von Sportwettenverträgen entgegensteht; der Kläger fordert von Tipico mehr als 3.700 € Verluste aus Sportwetten der Jahre 2013 bis 2018 zurück. EuGH-Generalanwalt Nicholas Emiliou hielt es in seinen Schlussanträgen vom 19. März 2026 in der Rechtssache C-530/24, Tipico, grundsätzlich für möglich, unlizenzierte Sportwettenanbieter zur Rückzahlung verlorener Einsätze zu verpflichten – mit der Ausnahme, dass Behörden zugesichert haben, die Lizenzpflicht vorerst nicht durchzusetzen. Ein Rückzahlungsanspruch ist damit niemandem zugesagt.
Die nüchterne Gegenüberstellung: Offshore bedeutet keine Erlaubnis, keine OASIS- oder LUGAS-Anbindung und keinen deutschen Rechtsweg, unter Umständen aber höhere Limits. Whitelist bedeutet Rechtssicherheit und Spielerschutz, dafür das Einzahlungslimit von 1.000 € im Monat, eingeschränkte Live-Märkte, vollständige Verifizierung und Zahlungen nur über ein Konto im eigenen Namen.
Ein Detail, das gern untergeht: Die Steuer trifft auch unerlaubte Anbieter. Gezahlte Steuer ist kein Nachweis einer Erlaubnis.
Die zehn geprüften Anbieter: Erlaubnis, Steuerumgang und was daraus folgt
Die Reihenfolge der folgenden Abschnitte folgt der Liste, nicht einer Wertung. Alle zehn Häuser besitzen eine Sporterlaubnis auf der Whitelist mit Stand 2. Oktober 2026, alle zehn schulden die Steuer als Veranstalter, und alle zehn entscheiden selbst, wie sie damit umgehen. Der Unterschied liegt im Detail – und im Detail entscheidet sich, ob Sie den Betrag sehen.
Whitelist-Status und Erlaubnisinhaber im Überblick
| Anbieter | Inhaber der Erlaubnis laut Whitelist | Sportwetten-Erlaubnis seit | Steuerumgang laut eigenen Angaben |
|---|---|---|---|
| 888sport | 888 Germany Limited | 30.06.2021, Folgeerlaubnis 15.12.2022 | keine Angabe in den eigenen Bedingungen |
| Betano | Betkick Sportsbetting Limited | 19.02.2021, Folgeerlaubnis 16.12.2022 | keine Angabe |
| Tiptorro | Torro Tec Limited | 30.06.2021, Folgeerlaubnis 27.12.2022 | keine Angabe |
| LeoVegas | LVSports Limited | 21.10.2024 | keine Angabe |
| AdmiralBet | Greentube Betting Malta Limited | 09.10.2020, Folgeerlaubnisse 13.12.2022 und 29.07.2024 | keine Angabe |
| bpremium | Ladbrokes (Deutschland) Limited | 09.10.2020, Folgeerlaubnis 21.12.2022 | keine Angabe |
| NEO.bet | Greenvest Betting Limited | 09.10.2020, Folgeerlaubnis 22.12.2022 | keine Angabe |
| Sportingbet | Sportingbet (Deutschland) Limited | 09.10.2020, Folgeerlaubnis 21.12.2022 | 5 % des Wetteinsatzes, 5 % des Bruttogewinns bei gewonnenen Wetten |
| Sportwetten | NetX Betting Limited | 19.11.2020, Folgeerlaubnis 16.12.2022 | keine Angabe |
| bwin | bwin (Deutschland) Limited | 09.10.2020, Folgeerlaubnis 23.12.2022 | keine Angabe |
Ein Blick auf die Erteilungsdaten zeigt, wie jung der regulierte Markt in dieser Form ist. Sechs der zehn Häuser erhielten ihre erste Sporterlaubnis am 09.10.2020 oder in den Wochen danach; 888sport, Betano und Tiptorro folgten Mitte 2021, LeoVegas erst am 21.10.2024. Der Markt ist also nicht schrittweise gewachsen, sondern in wenigen Wochen entstanden. Die vierte Spalte sagt dagegen fast nichts, und das ist selbst ein Befund: Zwei Häuser äußern sich in ihren öffentlich zugänglichen Unterlagen dazu, an welcher Stelle die Steuer in ihren Preis einfließt. Für die übrigen acht bleibt der Wettschein die einzige Quelle – und damit die einzige belastbare Grundlage eines Quotenvergleichs.
888sport: Erlaubnis aus der ersten Welle, Aussage zur Steuer offen
Als Anbieter von 888sport führt die Whitelist der Gemeinsamen Glücksspielbehörde der Länder die 888 Germany Limited. Die erste Sporterlaubnis datiert vom 30.06.2021, eine Folgeerlaubnis vom 15.12.2022. Das Haus gehört zur 888-Gruppe, deren Holding die 888 Holdings PLC mit Sitz in Gibraltar ist; die Aktie ist seit September 2005 an der London Stock Exchange notiert.
Für die Steuerfrage gibt es hier nichts Belastbares. Wer ein Konto eröffnet, sollte im abschließenden Prüfschritt des Wettscheins darauf achten, ob ein Steuerposten ausgewiesen wird oder ob die angebotene Quote bereits verrechnet ist. Ein Vergleich zweier Quoten auf dasselbe Spiel – einmal bei einem bekennenden Selbstträger, einmal hier – zeigt binnen einer Minute, wo Sie stehen. Bemerkenswert am Profil ist weniger das Steuerthema als die Börsennotierung der Muttergesellschaft. Ein Konzern, der Quartalszahlen veröffentlicht, hat wenig Spielraum für kreative Auslegungen seiner eigenen Bedingungen.
Betano: späterer Marktstart, klare Whitelist, offene Steuerfrage
Für Betano nennt die Whitelist die Betkick Sportsbetting Limited mit Sitz in San Giljan, Malta. Die erste Sporterlaubnis wurde am 19.02.2021 erteilt, eine Folgeerlaubnis am 16.12.2022. Betano gehört damit zu den drei Häusern, die nicht in der ersten Erlaubniswelle des Herbstes 2020 dabei waren – ein späterer Markteintritt bedeutet, dass die Preisgestaltung von Anfang an in einem Umfeld aufgebaut werden konnte, in dem der Steuersatz bekannt und stabil war. Ein Quotenvorteil folgt daraus nicht. Es erklärt aber, warum ein Haus sich für eine Methode entscheidet und sie dann nicht mehr wechselt. Wie die Steuer hier behandelt wird, lässt sich nur am Wettschein selbst ablesen.
Tiptorro: App im Store, Erlaubnis im Hintergrund
Die Tiptorro-App wird im App Store von der Torro Tec Limited mit Sitz in Malta angeboten. Das Unternehmen beschreibt sich dort als behördlich zugelassener Sportwettveranstalter unter Aufsicht der Gemeinsamen Glücksspielbehörde der Länder. Auf der Whitelist ist die Erlaubnis für Tiptorro mit Erteilung am 30.06.2021 und einer Folgeerlaubnis vom 27.12.2022 geführt.
Ein Anbieter, der über einen App Store distribuiert, steht unter einer zusätzlichen Kontrolle, die über die behördliche Aufsicht hinausgeht: Die Plattformbetreiber prüfen die Angaben zur Regulierung, bevor eine Sportwetten-App überhaupt in den Store kommt. Für den Nutzer ist das eine Randnotiz mit begrenztem Wert, denn die Whitelist bleibt der einzige belastbare Test. Zur Steuer findet sich nichts Verwertbares; die Methode zeigt sich am Wettschein oder auf gezielte Nachfrage beim Support.
LeoVegas: der späteste Markteintritt der zehn
Die Whitelist führt für LeoVegas die LVSports Limited als Betreiberin, mit einer Erlaubnis für Sportwetten seit dem 21.10.2024 und für virtuelle Automatenspiele seit dem 27.02.2023. Der Sportwetten-Erlaubnisbeginn liegt damit mehr als vier Jahre nach dem der ersten Häuser. Diese Spanne ist mehr als eine Fußnote. Ein Haus, das 2024 in einen bereits vollständig aufgebauten Markt einsteigt, kann die Steuerbehandlung nicht als nachträgliche Anpassung verstehen, sondern muss sie von der ersten Quote an in sein Angebot einbauen. Ob es sie selbst trägt, sagt es nicht.
Bemerkenswerter ist das Nebeneinander zweier Erlaubnisse mit unterschiedlichen Daten: virtuelle Automatenspiele früher, Sportwetten später. Wer die Casino-Seite von LeoVegas kennt, kennt damit noch nicht das Sportwettenangebot. Diese Trennung übersehen viele und übertragen dann eine Casino-Erfahrung auf einen Sportwettschein, wo sie nicht hingehört.
AdmiralBet: drei Erlaubnisdaten und die längste Kette
Für AdmiralBet ist auf der Whitelist die Greentube Betting Malta Limited als Betreiberin geführt, mit einer Sportwetten-Erlaubnis seit dem 09.10.2020 sowie Folgeerlaubnissen vom 13.12.2022 und 29.07.2024. Für virtuelle Automatenspiele auf slots.admiralbet.de besteht eine Erlaubnis seit dem 28.09.2022.
AdmiralBet ist damit das einzige Haus der zehn, das im Sportwettenbereich zwei Folgeerlaubnisse ausweist. Was eine Folgeerlaubnis inhaltlich ändert, geht aus der Whitelist nicht hervor; sichtbar ist nur, dass der Anbieter seine Genehmigung zweimal hat anpassen lassen – eine Häufigkeit, die auf Bewegung im Produkt hindeutet, ohne dass sich daraus ein Zusammenhang mit der Steuer ableiten ließe. Und auch hier gilt: Die Slots-Erlaubnis für slots.admiralbet.de ist eine andere Genehmigung. Sie sagt über Märkte, Quoten und Steuer des Sportwettenangebots nichts.
bpremium: Ladbrokes im Hintergrund, Gebühren nach Methode
Für bpremium nennt die Whitelist die Ladbrokes (Deutschland) Limited als Inhaberin, mit einer ersten Erlaubnis vom 09.10.2020 und einer Folgeerlaubnis vom 21.12.2022. Damit steht hinter dem deutschen Auftritt eine der bekanntesten Wettmarken überhaupt, auch wenn der Name gegenwärtig ein anderer ist.
Ein Punkt, der beim Kontoauszug auffällt: Die Auszahlungsgebühren hängen von der gewählten Zahlungsmethode ab. Bei Banküberweisungen in Euro innerhalb des SEPA-Raums fallen die regulären Inlandsgebühren der Banken an, auf die der Anbieter keinen Einfluss hat. Das ist keine versteckte Abgabe, sondern gewöhnliche Bankpraxis, die transparent weitergereicht wird. An der Steuer ändert das nichts, und es ist das eigentliche Muster dieser Marke: Kosten werden dort ausgewiesen, wo sie entstehen. Wer den Aufwand scheut, bei jedem Wettschein die Positionen zu vergleichen, findet hier zumindest bei den Auszahlungen eine klare Rechnung vor.
NEO.bet: frühe Erlaubnis, knappe Folgegenehmigung
Auf der Whitelist ist für NEO.bet die Greenvest Betting Limited als Betreiberin geführt, mit einer Sportwetten-Erlaubnis seit dem 09.10.2020 und einer Folgeerlaubnis vom 22.12.2022. NEO.bet gehört wie AdmiralBet, bpremium und bwin zu den Häusern, deren erste Erlaubnis auf diesen einen Oktobertag datiert. Ein einziger Tag entscheidet also darüber, ob ein Anbieter heute zu den Pionieren des regulierten Marktes zählt.
Zur Steuerbehandlung gibt es nichts Öffentliches. Wer sein Konto hier führt, sollte die Frage nach dem Umgang mit der Sportwettensteuer schriftlich an den Support richten und die Antwort aufbewahren. Das klingt umständlich, ist aber die einzige Methode, mit der sich eine Aussage dieser Art im Streitfall belegen lässt.
Sportingbet: gekürzt wird der Gewinn, nicht der Einsatz
Sportingbet ist unter den zehn das Haus, dessen Steuermethode sich am klarsten aus den eigenen Regeln ablesen lässt. Die Whitelist führt für Sportingbet die Sportingbet (Deutschland) Limited, erste Erlaubnis vom 09.10.2020, Folgeerlaubnis vom 21.12.2022. Die Wettregeln des Anbieters nennen eine Steuer von „5% des Wetteinsatzes“ nach § 17 des Rennwett- und Lotteriegesetzes, und bei gewonnenen Wetten behält das Unternehmen 5 % des Bruttogewinns – des Einsatzes multipliziert mit der Quote – vom Gewinn ein.
Der Unterschied zur Interwetten-Methode ist für die Rechnung erheblich, auch wenn beide Zahlen ähnlich aussehen. Hier bleiben Quote und Einsatz unangetastet; der Betrag wird erst nach einem Treffer fällig. Bei einer verlorenen Wette fällt der Abzug damit gar nicht an, was ihn bei niedrigen Einsätzen und geringer Trefferquote zunächst freundlich erscheinen lässt. Und doch zahlt man auch hier: Der Abzug wird auf den Bruttogewinn berechnet, nicht auf den Nettoertrag, was den wirksamen Satz auf den Gewinn über die 5 % hinaus hebt. Bei einer Quote von 2,00 und einem Einsatz von 100 € liegt der Bruttogewinn bei 200 €, der Abzug bei 10 €, und der Nettoertrag sinkt von 100 € auf 90 €. Der Preis der Klarheit ist, dass man genau sieht, was fehlt.
Sportwetten.de: sieben Zahlungswege, ein Mindestbetrag
Die Whitelist führt für Sportwetten die NetX Betting Limited, erste Erlaubnis vom 19.11.2020, Folgeerlaubnis vom 16.12.2022. Der Name des Anbieters ist zugleich seine Domain, und er bringt eine Zahlungslandschaft mit, die breiter ist als bei den meisten Häusern der Liste.
Als Zahlungsmethoden führt das Unternehmen Kundenkarte, PayPal, Sofortüberweisung über Trustly, Kreditkarte von Visa und Mastercard, Banküberweisung, Skrill und Aircash. Für alle ist „Keine“ Gebühr und „Sofort“ als Bearbeitung angegeben, mit einem Mindestbetrag von 10,00 € bei Trustly, Skrill und Aircash. Einzahlungen über Dritte sind nicht gestattet.
Der Punkt mit den Dritten passt zur Regel, dass nach § 6b Abs. 4 GlüStV nur von einem Zahlungskonto im eigenen Namen eingezahlt werden darf. Wer das Konto eines Familienmitglieds nutzen möchte, stößt auf eine Grenze, die nicht der Anbieter erfunden hat. Für die Steuerfrage gibt es erneut keine öffentliche Angabe. Was bleibt, ist die Prüfung am Wettschein – und bei sieben Zahlungswegen lohnt der zusätzliche Blick auf die Auszahlung, die denselben Weg zurückgeht.
bwin: dieselbe Erlaubniswelle, dieselbe offene Frage
Für bwin führt die Whitelist die bwin (Deutschland) Limited mit Sitz in Gzira, Malta. Die erste Erlaubnis datiert vom 09.10.2020, die Folgeerlaubnis vom 23.12.2022. Damit gehört bwin zu den sechs Häusern, deren Sporterlaubnis auf denselben Oktobertag des Jahres 2020 zurückgeht.
Die Marke selbst zählt zu den ältesten im europäischen Wettgeschäft, und ihre deutschen Wurzeln reichen weiter zurück als die Erlaubnis. Wer heute bei bwin spielt, spielt bei einer maltesischen Gesellschaft, die für den deutschen Markt zugelassen ist. Zur Steuer findet sich nichts in den öffentlich einsehbaren Bedingungen. Es bleibt bei der individuellen Prüfung, und die ist bei einem Haus mit dieser Reichweite besonders lohnend: Ein Anbieter mit vielen Kunden hat wenig Anreiz, einen wettbewerbsrelevanten Vorteil zu verstecken.
Was der Vergleich offenlegt
Zwei Häuser der zehn legen ihre Methode offen. Die übrigen acht schweigen dazu in ihren öffentlichen Angaben. Das ist kein Verdacht, sondern eine Beobachtung mit klarer Konsequenz: Wo geschwiegen wird, entscheidet der Wettschein, nicht die Website. Und wer die zehn Erlaubnisdaten nebeneinanderlegt, sieht, wie schmal das Fenster war, in dem dieser Markt entstanden ist.
Was eine Wette über 100 € bei Quote 2,00 tatsächlich einbringt
grundlag
Die Rechnerei an einem Beispiel macht den Unterschied greifbar, und beim Vergleich mehrerer Methoden sind die Zahlen aussagekräftiger als jede Beschreibung.
Nehmen Sie eine Einzelwette über 100 € auf eine Begegnung mit der Quote 2,00. Bei einem Haus, das die Steuer vollständig selbst trägt und keine Quote kürzt, ergibt sich ein Bruttoertrag von 200 €, also 100 € Einsatz mal 2,00, und ein Nettoertrag von 100 € nach Abzug des Einsatzes. Nichts davon ist abgezogen.
Bei einem Haus mit Quotenabschlag in Höhe von 5,3 %, wie Interwetten ihn in seinen AGB beschreibt, wird die Auszahlungsquote und damit der Wettgewinn im Gewinnfall um 5,3 % reduziert. Der Bruttoertrag sinkt damit auf rund 189,40 €, der Nettoertrag auf rund 89,40 €.
Bei einem Haus mit Gewinnabzug in Höhe von 5 %, wie Sportingbet es in seinen Wettregeln beschreibt, liegt der Bruttogewinn bei 200 € und der Abzug bei 10 €, sodass der Nettoertrag bei 90 € landet.
Die drei Ergebnisse liegen zwischen 89,40 € und 100 €, die Spanne beträgt rund 10,60 €. Unter der Annahme, dass nur die genannten Posten den Ertrag berühren, gibt der Selbstträger effektiv 100 € zurück, das Haus mit Quotenabschlag rund 89,40 €. Das ist eine statistische Schätzung für den Fall eines Treffers, keine Zusage über den Ausgang irgendeiner einzelnen Wette.
Was die Spanne nicht zeigt, ist die Wahrscheinlichkeit eines Treffers. Bei einer Quote von 2,00 liegt die implizite Wahrscheinlichkeit bei 50 %, wenn man die Buchmachermarge außer Acht lässt – und die Marge steckt in jeder hier genannten Quote. Keine der drei Rechnungen sagt etwas darüber aus, ob diese Wette gewinnt. Sie sagen nur, was sie im Fall eines Treffers einbringt.
Und noch eine Annahme gehört dazu: die Buchmachermarge. Sie kommt in jedem Quotensatz vor, gleichgültig, wer die Steuer trägt. Wer den vermeintlichen Vorteil des Selbstträgers gegen die Marge rechnet, landet wieder in der Preisgestaltung – dort, wo auch die Steuer sitzt.
Häufige Fragen zur Sportwettensteuer
Wie hoch ist die Sportwettensteuer in Deutschland, und worauf wird sie berechnet?
Der Satz liegt bei 5,3 % der Bemessungsgrundlage nach §§ 17 und 18 des Rennwett- und Lotteriegesetzes. Die Grundlage ist der Einsatz nach Abzug der Steuer selbst, nicht der eingezahlte Betrag. Auf das tatsächlich gezahlte Geld gerechnet sind es daher rund 5,03 %.
Wer schuldet die Steuer, der Anbieter oder die Spielenden?
Schuldner ist nach § 19 des Rennwett- und Lotteriegesetzes der Veranstalter der Wette, also der Anbieter. Der Spielende ist an der Steuer nicht beteiligt. Ob und wie der Anbieter sie an einer Stelle weitergibt – über Quote, Gewinn oder gesonderten Ausweis –, entscheidet allein seine Preisgestaltung.
Was bedeutet die Werbung mit „0 % Wettsteuer“ für Quote und Auszahlung?
Sie bedeutet, dass der Anbieter die Steuer selbst trägt und keine Quote kürzt. Die Steuer verschwindet damit nicht, sie kommt aus seiner Marge. Für die Auszahlung heißt das, dass der volle rechnerische Betrag aus Einsatz mal Quote ankommt, sofern die Wette gewinnt.
Wie wird ein Gewinn berechnet, wenn der Anbieter einen Quotenabschlag von 5,3 % vornimmt?
Der Abschlag wird auf die Auszahlungsquote und damit auf den Wettgewinn angewendet, nicht auf den Einsatz. Bei 100 € Einsatz und Quote 2,00 ergibt sich ein Bruttoertrag von rund 189,40 € statt 200 €. Vom Einsatz wird nichts abgezogen.
Warum gibt es Wettangebote ohne Steuer, und was fehlt dort?
Angebote ohne deutsche Erlaubnis umgehen die Sportwettensteuer, weil sie nicht im deutschen System operieren. Diese Seiten sind weder an OASIS noch an LUGAS angebunden und stehen unter keiner deutschen Aufsicht. Höhere Limits sind möglich; deutsche Schutzmechanismen und der deutsche Rechtsweg fehlen.
Seit wann wird die Sportwettensteuer in Deutschland erhoben?
Die Steuer wird seit dem 1. Juli 2012 erhoben. Sie ist damit älter als der Glücksspielstaatsvertrag in seiner heutigen Fassung und deutlich älter als die Whitelist, auf der die in diesem Vergleich besprochenen Anbieter stehen. Das Steueraufkommen aus Sportwetten betrug 2023 rund 409 Millionen Euro.
Lizenz – NHL-Wetten
Inhalt erstellt vom Team «NHL-Wetten»
